


paramla - value of your assets
0.00.00 მიმოხილვები
აპის მახასიათებლები
- ვერსია
- 13.1.0
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 100 000+
- დეველოპერი
- PARAMLA FINANSAL DANISMANLIK ANONIM SIRKETI
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
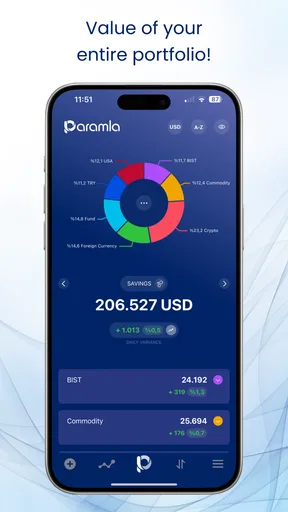
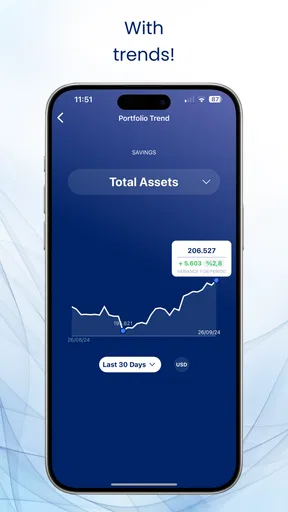
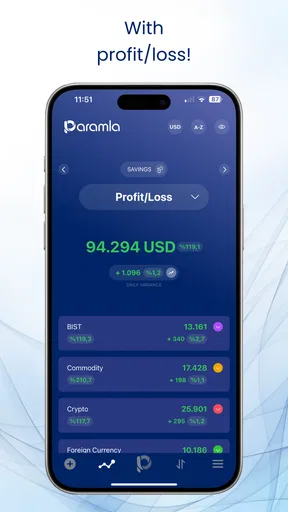
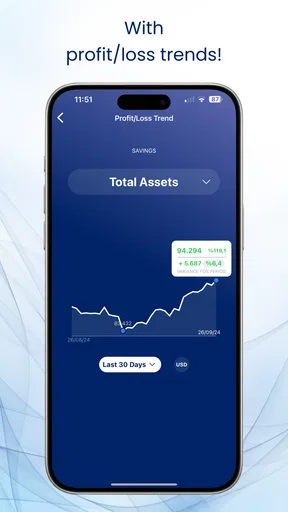
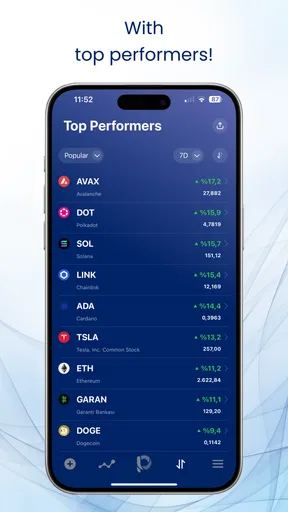
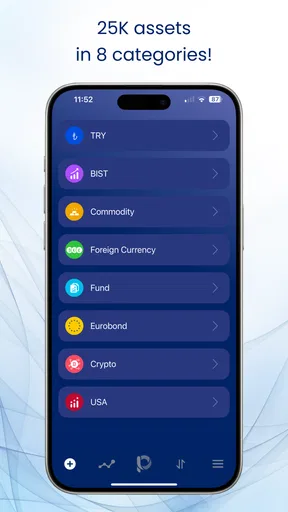
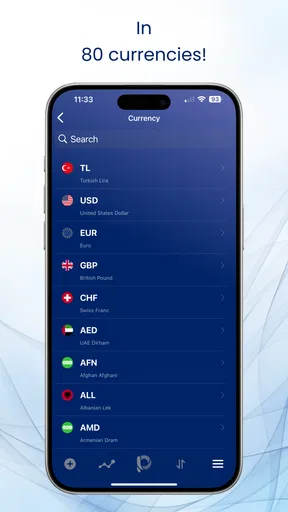
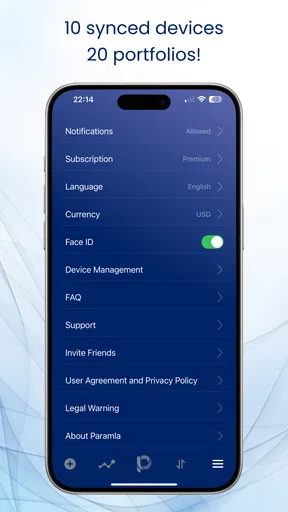
 ანალიზის ავტორი AppCompare
ფინანსების მართვის აპებს შორის არჩევისას მე პირველ რიგში ვაკვირდები არა ლამაზ ეკრანებს, არამედ იმას, რამდენად სწრაფად მაძლევს საჭირო სურათს: რა მაქვს, როგორ იცვლება ჩემი აქტივების ღირებულება და სად შეიძლება ზარალი იმალებოდეს. ამ თვალსაზრისით, paramla საინტერესო მიდგომას იყენებს — ცდილობს ტენდენციები და მოგება-ზარალი ერთ ეკრანზე მოაქციოს და პირადი მონაცემების გაზიარების გარეშე მუშაობაზე აკეთებს აქცენტს.
მე მას უფრო აქტივების შემაჯამებელ დამკვირვებლად აღვიქვამ, ვიდრე სრულფასოვან საბანკო ან საბუღალტრო სისტემად. ეს განსხვავება მნიშვნელოვანია: თუ გსურთ ყოველდღიური ხარჯების თითოეული ქვითრის აღრიცხვა, სხვა ტიპის ინსტრუმენტი შეიძლება უფრო ბუნებრივი არჩევანი იყოს. თუ კი რამდენიმე აქტივის მდგომარეობის სწრაფად გადახედვა გჭირდებათ, ეს აპი გაცილებით მიზანმიმართულად გამოიყურება.
პირველი კვირის სწრაფი შთაბეჭდილება
პირველ კვირაში ყველაზე მარტივი შესამჩნევი ღირებულება ისაა, რომ ფინანსური სურათის მოსაძებნად სხვადასხვა ადგილას ხეტიალი აღარ გიწევთ. paramla - value of your assets იმ ადამიანს უფრო გამოადგება, ვინც თავის აქტივებს უკვე იცნობს, მაგრამ მათი მდგომარეობის ერთიანად დანახვა სურს. ახალ მომხმარებელს კი ჯერ უნდა გაუჩნდეს პასუხი კითხვაზე, რა მონაცემების შეტანა ან განახლება ევალება თავად: აპის მიმოხილვა მხოლოდ იმდენად სანდოა, რამდენადაც მის საფუძვლად არსებული ჩანაწერები.
დაწყებისას მე არ შევიტანდი ყველაფერს ერთბაშად. ავირჩევდი იმ აქტივებს, რომელთა ცვლილებაც რეალურად მაინტერესებს, და ჯერ რამდენიმე შემოწმების ციკლს დავაკვირდებოდი. ასე ადვილად გავიგებდი, მაწყობს თუ არა აპის ხედვა, და ზედმეტ დროს არ დავხარჯავდი ისეთი ინფორმაციის მოწესრიგებაზე, რომელსაც საბოლოოდ არასდროს ვამოწმებ. ეს განსაკუთრებით პრაქტიკულია, თუ ჯერ არ იცით, ფინანსური მიმოხილვა რეგულარულ ჩვევად გექცევათ თუ მხოლოდ ცნობისმოყვარეობის გამო ცდით.
ერთიც უნდა განვასხვაოთ: აპის გახსნა და ფინანსური სურათის სწორად შენარჩუნება ერთი და იგივე არ არის. პირველი წუთებში ხდება, მეორე კი განმეორებით ყურადღებას მოითხოვს. ამიტომ პირველ შთაბეჭდილებას მხოლოდ ეკრანის მოხერხებულობით არ შევაფასებდი; ვკითხავდი საკუთარ თავს, შემიძლია თუ არა საჭირო ინფორმაციის თანმიმდევრულად განახლება, ისე რომ ეს მოვალეობა მალე არ მომბეზრდეს.
როგორ გადავწყვიტე, ვისთვის არის ეს აპი
ჩემი შეფასების მთავარი კრიტერიუმი იყო გამოყენების სიმარტივე. ფინანსურ აპში პირველი გახსნისთანავე უნდა გავიგო, სად ვიმყოფები და რა შეიცვალა. paramla-ს იდეა სწორედ ამ მოკლე გზაზეა აგებული: მომხმარებელს არ აიძულებს, სხვადასხვა მენიუში ეძებოს ტენდენცია და ცალკე გამოთვალოს შედეგი. ერთ ეკრანზე თავმოყრილი სურათი განსაკუთრებით სასარგებლოა მაშინ, როცა აქტივებს პერიოდულად ამოწმებთ და არა ყოველ წუთს.
მეორე კრიტერიუმი კონფიდენციალურობაა. აპის აღწერა ხაზს უსვამს პირადი მონაცემების გაზიარების გარეშე გამოყენებას, რაც ჩემთვის პრაქტიკული უპირატესობაა. ფინანსურ ინფორმაციასთან მუშაობისას არ მსურს, რომ მარტივი მიმოხილვის მისაღებად ზედმეტი ანგარიშები ან რთული დაკავშირებები დამჭირდეს. თუმცა ეს მიდგომა იმასაც ნიშნავს, რომ საწყის ეტაპზე მომხმარებელმა უნდა იზრუნოს მონაცემების სწორად შეყვანასა და განახლებაზე.
წაიკითხეთ არჩევანის გაკეთებამდე

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
მესამე კრიტერიუმი არის ის, თუ რამდენად კარგად ერგება აპი გადაწყვეტილების მიღებას. კარგი მიმოხილვა მხოლოდ რიცხვების ჩვენება არ არის. ის უნდა დამეხმაროს გავარჩიო, ზრდა დროებითი ცვლილებაა თუ უფრო ხანგრძლივი ტენდენცია, ხოლო შემცირება — რეალური ზარალი თუ უბრალოდ ბაზრის მოკლევადიანი მოძრაობა. paramla ამ ამოცანას ტენდენციებისა და მოგება-ზარალის ერთ სივრცეში გაერთიანებით ამარტივებს.
აქვე მნიშვნელოვანია მოლოდინის სწორად დაყენება. მე ამ აპს არ გამოვიყენებდი როგორც ერთადერთ წყაროს სერიოზული ფინანსური გადაწყვეტილებისთვის. ერთ ეკრანზე ნაჩვენები შედეგი კარგია ორიენტაციისთვის, მაგრამ საბოლოო გადაწყვეტილებამდე საჭიროა აქტივის ტიპის, ვადის, რისკისა და საკუთარი მიზნების ცალკე გააზრება. სწორედ ამ ზღვრის ცოდნა განასხვავებს სასარგებლო მიმოხილვას დაუფიქრებელი მოქმედებისგან.
ერთი ეკრანის რეალური სარგებელი ყოველდღიურ სიტუაციაში
წარმოვიდგინოთ ჩვეულებრივი საღამო: ხელფასის მიღების შემდეგ მინდა გავიგო, როგორ შეიცვალა ჩემი საერთო ფინანსური მდგომარეობა. ჩვეულებრივ, შეიძლება ჯერ საბანკო აპი გავხსნა, შემდეგ ცალკე ჩანაწერები გადავამოწმო და ბოლოს ხელით შევადარო ძველ შედეგს. ასეთი პროცესი ხშირად იმდენად დამღლელია, რომ ადამიანი საერთოდ აღარ ამოწმებს საკუთარ მდგომარეობას. paramla-ს ღირებულება აქ სწორედ დროის დაზოგვაშია — სწრაფი მიმოხილვა მაძლევს მიზეზს, რომ კონტროლი რეგულარულ ჩვევად ვაქციო.
კიდევ ერთი პრაქტიკული სცენარია თვის ბოლოს შემოწმება. მე შემიძლია დავაკვირდე, რომელი მიმართულება მოძრაობს სასურველი მხარეს და სად არის საჭირო მეტი სიფრთხილე. ეს არ ნიშნავს, რომ აპი ჩემს ნაცვლად გადაწყვეტს, რა ვიყიდო ან გავყიდო. მისი როლი უფრო მშვიდი შემოწმებაა: ჯერ ვხედავ მთლიან სურათს, შემდეგ ვიკვლევ დეტალს.
ჩემი ერთ-ერთი სასარგებლო ჩვევა იქნებოდა მონაცემების განახლება ერთსა და იმავე დღეს, მაგალითად თვის დასაწყისში ან ბოლოს. ასე სხვადასხვა პერიოდის შედარება უფრო თანმიმდევრული ხდება. თუ ინფორმაციას შემთხვევით დღეებში შევიტან, შედეგი შეიძლება ერთმანეთთან ცუდად შესადარი იყოს. ეს პატარა სამუშაო წესი აპის შესაძლებლობას უფრო პრაქტიკულს ხდის, მიუხედავად იმისა, რომ თავად პროცესი მომხმარებლის დისციპლინაზეა დამოკიდებული.
სად იგებს paramla სხვა ტიპის ფინანსურ აპებთან
ჩემი აზრით, მისი მთავარი გამარჯვება ფოკუსია. ხარჯების ტრეკერები ხშირად ყოველდღიურ შესყიდვებზეა ორიენტირებული: რამდენი დაიხარჯა საკვებზე, ტრანსპორტზე ან კომუნალურ გადასახადებზე. ასეთი აპები შესანიშნავია ბიუჯეტის გასაკონტროლებლად, მაგრამ აქტივების საერთო სურათს ყოველთვის არ აჩვენებს. paramla-ს გამოყენების მიზეზი კი სწორედ აქტივების ღირებულებისა და შედეგის სწრაფი დანახვაა.
საბანკო აპებთან შედარებითაც განსხვავებული როლი აქვს. ბანკის აპი პირველადი ანგარიშის მართვისთვის არის შექმნილი, ხოლო აქცენტი აქ უფრო შეჯამებაზე და ტენდენციების აღქმაზე გადადის. თუ რამდენიმე წყაროს ან სხვადასხვა ტიპის აქტივს აკვირდებით, ერთიანი ხედვა შეიძლება უფრო მოსახერხებელი იყოს, ვიდრე თითოეული ანგარიშის ცალ-ცალკე გახსნა.
სპრედშიტთან შედარებით ეს აპი ნაკლებად მოქნილია მათთვის, ვისაც საკუთარი ფორმულების, კატეგორიებისა და რთული მოდელების აგება უყვარს, მაგრამ გაცილებით მარტივი შეიძლება იყოს იმ ადამიანისთვის, ვისაც ხელით შექმნილი ცხრილის მოვლა ავიწყდება. სწრაფი მიმოხილვა აქ უფრო მნიშვნელოვანია, ვიდრე უსასრულო მორგება. ეს არის მთავარი გაცვლა: ნაკლები ტექნიკური თავისუფლება, სანაცვლოდ კი უფრო მოკლე გზა ყოველდღიურ შემოწმებამდე.
ინვესტირების სპეციალიზებულ პლატფორმებთან შედარებისას მე paramla-ს უფრო დამკვირვებლის ინსტრუმენტად დავტოვებდი. სპეციალიზებული სერვისი შეიძლება უკეთესად მოერგოს მათ, ვისაც ვაჭრობა, დეტალური ბაზრის კვლევა ან შესრულების ოპერაციები სჭირდება. paramla-ს უპირატესობა კი იმაშია, რომ მომხმარებელს შეუძლია შედეგის აღქმა უფრო მარტივი, ნაკლებად გადატვირთული ფორმით.
სამი პრაქტიკული მიდგომა, რომელიც გამოყენებას აუმჯობესებს
პირველი მიდგომა არის აპის გამოყენება არა მხოლოდ მაშინ, როცა რაღაც ცუდად ხდება. თუ მას მხოლოდ ზარალის დროს გახსნით, ემოციური რეაქცია შეიძლება გაძლიერდეს. მე უფრო სასარგებლოდ მიმაჩნია წინასწარ განსაზღვრული მოკლე შემოწმება: მაგალითად, კვირაში ერთხელ ან თვის ბოლოს. ასე ტენდენციას ვაკვირდები და ერთ კონკრეტულ ცვლილებაზე ზედმეტ მნიშვნელობას არ ვანიჭებ.
მეორე რჩევა ეხება მოგება-ზარალის წაკითხვას. ნაჩვენები დადებითი შედეგი ავტომატურად არ ნიშნავს, რომ ყველაფერი იდეალურადაა, ისევე როგორც უარყოფითი შედეგი ყოველთვის არ ნიშნავს დაუყოვნებლივ მოქმედებას. შედეგი უნდა შევადარო ჩემს მიზანსა და დროის ჰორიზონტს. მოკლე პერიოდის ცვლილება შეიძლება სრულიად განსხვავებულად შევაფასო, თუ თანხა მალე მჭირდება ან თუ გრძელვადიანად ვაგროვებ.
მესამე პრაქტიკული გამოყენებაა გადაწყვეტილების წინ და შემდეგ შემოწმება. მაგალითად, თუ აქტივების განაწილებაში ცვლილებას ვფიქრობ, ჯერ საერთო სურათს ვაკვირდები, შემდეგ ცვლილების მიზეზს ვიწერ და მოგვიანებით ვამოწმებ, შეიცვალა თუ არა შედეგი ისე, როგორც ველოდი. ასეთი ჩანაწერი აპს უბრალო სანახაობრივი ეკრანიდან პირადი ფინანსური ჩვევის ნაწილად აქცევს.
კიდევ ერთი ნაკლებად აშკარა უპირატესობაა პირადი მონაცემების გაზიარების გარეშე გამოყენების იდეა. ეს შეიძლება განსაკუთრებით მოეწონოს ადამიანს, რომელსაც არ სურს ყველა ფინანსური ანგარიში ერთ გარე სერვისთან დააკავშიროს. ამავე დროს, ასეთ მოდელში სიზუსტის პასუხისმგებლობა უფრო მეტად მომხმარებელზე გადადის. თუ ჩანაწერი მოძველდა ან შეცდომით შეიყვანეთ, ეკრანზე ნაჩვენები დასკვნაც შეიძლება შეცდომაში შემყვანი იყოს.
მოვლის ჩვევა: რა სჭირდება სურათის სანდოობას
თვეში ერთხელ განახლება ბევრისთვის კარგი საწყისი რიტმია, მაგრამ საჭირო სიხშირე თქვენს აქტივებსა და მიზნებზეა დამოკიდებული. თუ მოკლევადიან ცვლილებებს ხშირად ადევნებთ თვალს, უფრო ხშირი შემოწმება შეიძლება დაგჭირდეთ; თუ მხოლოდ საერთო მდგომარეობა გაინტერესებთ, ხშირი შესვლა შესაძლოა ზედმეტი იყოს. ჩემი რჩევაა, თავიდანვე აირჩიოთ ისეთი გრაფიკი, რომლის დაცვაც რეალისტურია და არა იდეალური მხოლოდ ქაღალდზე.
განახლებისას სასარგებლოა ერთი და იმავე წესით მუშაობა: сонгосон დღეს, თანმიმდევრულად გადაამოწმეთ ჩანაწერები და განსაკუთრებული ცვლილება მაშინვე განმარტეთ თქვენთვის, სანამ დაგავიწყდებათ. ეს არ ნიშნავს, რომ ყველა მოძრაობაზე გრძელი კომენტარი უნდა დაწეროთ. მოკლე პირადი შენიშვნაც კი დაგეხმარებათ, მოგვიანებით გაარჩიოთ, ცვლილება ახალი გადაწყვეტილების შედეგი იყო თუ უბრალოდ გარემოებების ცვლილება.
ამ მიდგომას ერთი მნიშვნელოვანი გაცვლა ახლავს. ხელით მოვლა ნაკლებად მოსახერხებელია, ვიდრე სრულად ავტომატური სურათი, მაგრამ გაძლევთ მიზეზს, ყურადღებით გადახედოთ საკუთარ ჩანაწერებს. თუ ეს პროცესი გაღიზიანებთ ან მუდმივად გადადებთ, აპის კონფიდენციალურობაზე ორიენტირებული ხასიათი შეიძლება თქვენთვის პრაქტიკულ უპირატესობად აღარ იგრძნობოდეს. ასეთ შემთხვევაში ავტომატურ სინქრონიზაციაზე ორიენტირებული ფინანსური ინსტრუმენტი უკეთესად მოერგება თქვენს ჩვევას.
კიდევ ერთი საკითხია აქტივების დუბლირების თავიდან აცილება. თუ ერთი და იგივე ღირებულებას რამდენიმე ჩანაწერში ასახავთ, საერთო სურათი შეიძლება გადაჭარბებულად გამოიყურებოდეს. ამიტომ საწყის ეტაპზე ჯობს წინასწარ გადაწყვიტოთ, რა ერთეულს აღრიცხავთ და სად მთავრდება ერთი ჩანაწერი და იწყება მეორე. ეს უბრალო ორგანიზაციული ნაბიჯია, მაგრამ შედეგის წაკითხვას გაცილებით სანდო ხდის.
სად შეიძლება სხვა ალტერნატივა ჯობდეს
მე ამ აპს არ ავირჩევდი, თუ მთავარი მიზანი ყოველდღიური ხარჯების დეტალური კონტროლია. ასეთ შემთხვევაში კატეგორიებზე, ლიმიტებზე და განმეორებით გადახდებზე ორიენტირებული ბიუჯეტის აპი უფრო ბუნებრივად მოერგება თქვენს ჩვევას. paramla-ს ძლიერი მხარე აქტივების მდგომარეობის შეჯამებაა, ამიტომ ხარჯების ყველა წვრილმანისთვის მისი გამოყენება შეიძლება ზედმეტად მოუხერხებელი აღმოჩნდეს.
ასევე სხვა არჩევანი სჯობს მათთვის, ვისაც პროფესიონალური ანალიზი, რთული გრაფიკები და მრავალი პარამეტრის ხელით მართვა სჭირდება. აქ მარტივი ხედვა უპირატესობაა, მაგრამ სწორედ ეს სიმარტივე შეიძლება შეზღუდვად იქცეს გამოცდილი მომხმარებლისთვის. თუ თქვენ უკვე ფლობთ კარგად აწყობილ ცხრილს და სიამოვნებით ამუშავებთ ფორმულებს, paramla-ს დამატება შეიძლება აუცილებელი არ იყოს.
სიფრთხილე საჭიროა მათთვისაც, ვისაც ავტომატური სინქრონიზაცია და მინიმალური ხელით მოქმედება სურს. პირადი მონაცემების გაზიარების გარეშე მუშაობის იდეა კონფიდენციალურობის მხრივ მიმზიდველია, მაგრამ მომხმარებელმა წინასწარ უნდა გადაწყვიტოს, რამდენად მისაღებია მონაცემების თავად მართვა. თუ განახლებების გაკეთება ხშირად გავიწყდებათ, აპის სურათი შეიძლება რეალურ მდგომარეობას ჩამორჩეს.
მნიშვნელოვანია ასაკობრივი შესაბამისობაც. აპი შეფასებულია 3+ ნიშნით, თუმცა ფინანსური ინფორმაცია და მოგება-ზარალის ინტერპრეტაცია მაინც ზრდასრულის პასუხისმგებლობას მოითხოვს. დაბალი ასაკობრივი ნიშანი არ ნიშნავს, რომ ბავშვი დამოუკიდებლად უნდა იღებდეს ფინანსურ გადაწყვეტილებებს; ის მხოლოდ იმას მიანიშნებს, რომ შინაარსი ასაკობრივად მკაცრად შეზღუდული არ არის.
როდის ქრება სიახლის ეფექტი
ფინანსური მიმოხილვის აპში დაღლა ხშირად მაშინ იწყება, როცა მომხმარებელი ეკრანს ხსნის, მაგრამ მისგან ახალ ან პრაქტიკულ დასკვნას ვეღარ იღებს. თუ თქვენი აქტივები იშვიათად იცვლება, ყოველდღიური შემოწმება შეიძლება ზედმეტად ხშირი აღმოჩნდეს და ყურადღება მოკლევადიან რყევებზე გადაიტანოს. ამ შემთხვევაში კვირაში ან თვეში ერთხელ საკმარისი რუტინის არჩევა უფრო გონივრულია, ვიდრე აპის მუდმივად გახსნა.
მეორე წყარო ხელით განახლების ერთფეროვნებაა. თავიდან ჩანაწერების მოწესრიგება შეიძლება საინტერესო იყოს, მაგრამ თუ ყოველ ჯერზე დიდი დრო გჭირდებათ, ჩვევა ადვილად წყდება. მე ამას წინასწარ შევამოწმებდი მცირე მოცულობით: შევიტანდი მხოლოდ მთავარ აქტივებს და დავაკვირდებოდი, რეალურად რამდენად მარტივია მათი შენარჩუნება. თუ პროცესი მოსალოდნელზე მეტ ძალისხმევას მოითხოვს, ჯობს სხვა მეთოდი ავირჩიო, ვიდრე მოძველებულ ციფრებს დავეყრდნო.
მესამე რისკია შედეგის ეკრანთან ზედმეტად ემოციური მიბმა. მოგება-ზარალი ყურადღებას იპყრობს, მაგრამ ერთი ცალკეული ცვლილება ყოველთვის არ ასახავს მთლიან სურათს. ამიტომ აპის გახსნამდე საკუთარ თავს ვკითხავდი, რა მინდა გავიგო: საერთო მდგომარეობა, კონკრეტული აქტივის ცვლილება თუ წინა შემოწმებასთან შედარება? წინასწარ დასმული კითხვა მიმოხილვას უფრო სასარგებლოს ხდის და უმიზნო გადახედვას ამცირებს.
ვის მოუხდება და რა უნდა გადაამოწმოთ დაწყებამდე
აპი ყველაზე მეტად გამოადგება ადამიანს, რომელსაც რამდენიმე აქტივის პერიოდული შეჯამება უნდა, სურს მონაცემების ერთ სივრცეში მოწესრიგება და მზად არის ჩანაწერების განახლება საკუთარ პასუხისმგებლობად მიიღოს. ასევე კარგი კანდიდატია ის, ვინც სპრედშიტის მოქნილობას არ საჭიროებს და უფრო მოკლე, თვალსაჩინო მიმოხილვას აფასებს. ვინც ხარჯების კატეგორიებს, გადახდის შეხსენებებს ან საბანკო ოპერაციების ყოველდღიურ კონტროლს ეძებს, სხვა ტიპის აპით უფრო მეტ სარგებელს მიიღებს.
დაწყებამდე საკუთარ თავს რამდენიმე პრაქტიკულ კითხვას დავუსვამდი: რამდენად ხშირად შევამოწმებ აქტივებს? მზად ვარ მონაცემები თავად განვაახლო? მჭირდება მხოლოდ საერთო ხედვა თუ დეტალური პროფესიული ანალიზიც? პასუხები თავიდანვე აჩვენებს, შეესაბამება თუ არა paramla თქვენს სამუშაო სტილს. ამ კითხვებზე პასუხის გარეშე აპის დაყენება შეიძლება კიდევ ერთ გამოუყენებელ ფინანსურ ინსტრუმენტად იქცეს.
ასევე მნიშვნელოვანია გაირკვეს, რა ითვლება უფასო გამოყენების ნაწილად და როდის შეიძლება დამატებითი შესყიდვა დაგჭირდეთ. აპი უფასოდ იტვირთება, ხოლო შიდა შესყიდვების ფასი თითოეულ საქონელზე ერთიდან სამ ლარამდეა. თუ შეძენა თქვენთვის მნიშვნელოვანი ფუნქციის მისაღებად არის საჭირო, წინასწარ შეაფასეთ, რამდენად ხშირად გამოიყენებთ მას და რამდენად ამართლებს ეს თქვენს პირად ბიუჯეტში დამატებით ხარჯს.
ფასი, დამატებითი ხარჯი და გადასვლის რეალური ფასი
paramla უფასოდ არის ხელმისაწვდომი, რაც ცდის დაწყებას ამარტივებს. ეს ჩემთვის მნიშვნელოვანი პლუსია, რადგან ფინანსური ინსტრუმენტის არჩევისას ჯერ უნდა გავიგო, ვერგები თუ არა მის მუშაობის სტილს. თუმცა აპში თითოეულ საქონელზე გათვალისწინებულია შიდა შესყიდვები 1,00 ₾-დან 3,00 ₾-მდე. ამიტომ გამოყენებამდე ღირს გავარკვიოთ, რომელი მოქმედება მოითხოვს დამატებით გადახდას და რამდენად ხშირად შეიძლება ეს საჭირო გახდეს.
ფასის შეფასებისას მხოლოდ თანხას არ ვუყურებ. მთავარი კითხვა ჩემთვის ასეთია: რამდენ დროს მიზოგავს აპი და რამდენად ხშირად ვიყენებ მას? თუ ერთ ეკრანზე მიღებული მიმოხილვა მაძლევს საშუალებას, თვეში ერთხელ მაინც თანმიმდევრულად გადავამოწმო აქტივები, მცირე დამატებითმა ხარჯმა შეიძლება აზრი შეიძინოს. თუ მხოლოდ ერთხელ ვხსნი და შემდეგ ვივიწყებ, უფასო ჩამოტვირთვაც კი ვერ შექმნის რეალურ ღირებულებას.
„გადასვლის ფასი“ აქ ფულზე მეტია. სხვა აპიდან გადმოსვლისას უნდა შევეჩვიო ახალ ხედვას, ხელახლა მოვაწესრიგო აქტივების ჩანაწერები და განვსაზღვრო, რა პერიოდულობით შევამოწმებ შედეგს. ამიტომ მე სრულად გადასვლას მხოლოდ მაშინ გირჩევდი, თუ არსებული ინსტრუმენტი ზედმეტად გართულებულია ან აქტივების საერთო სურათს საერთოდ არ გაძლევს. წინააღმდეგ შემთხვევაში, paramla შეიძლება გამოყენებულ იქნეს როგორც დამატებითი, მოკლე მიმოხილვის საშუალება.
დაწყების საუკეთესო გზა ჩემთვის იქნებოდა მცირე მასშტაბი: ჯერ ყველაზე მნიშვნელოვანი აქტივები შევიტანო, შემდეგ შევამოწმო, რამდენად გასაგებია ტენდენციები და მოგება-ზარალი. თუ ხედვა რეალურად მეხმარება, მხოლოდ ამის შემდეგ გავაფართოებ გამოყენებას. ეს ამცირებს როგორც დროის, ისე შეცდომით შეყვანილი მონაცემების რისკს.
ჩემი საბოლოო რეკომენდაცია გადაწყვეტილების მისაღებად
paramla-ს ვურჩევ ადამიანს, რომელსაც სურს აქტივების მდგომარეობის სწრაფი და მშვიდი მიმოხილვა, არ უნდა პირადი მონაცემების გაზიარებაზე დაფუძნებული რთული პროცესი და მზად არის საკუთარი ჩანაწერები პასუხისმგებლობით განაახლოს. მისი ძლიერი მხარეა ტენდენციებისა და მოგება-ზარალის ერთ სივრცეში დანახვა, რაც ფინანსურ კონტროლს ნაკლებად დამღლელს ხდის.
აპს ავითარებს PARAMLA FINANSAL DANISMANLIK ANONIM SIRKETI. ის ფინანსების კატეგორიაშია, უფასოდ იტვირთება და უკვე ასი ათასზე მეტ ინსტალაციას მიაღწია. გამოშვების თარიღად მითითებულია 2021 წლის 5 მარტი, ხოლო მიმდინარე ვერსია არის 13.1.0; მუშაობისთვის საჭიროა Android 6.0 ან უფრო ახალი. ეს დეტალები პრაქტიკულად ნიშნავს, რომ შედარებით ძველ Android მოწყობილობაზეც შეიძლება მისი გამოცდა, თუ სისტემა შესაბამისია.
ჩემი შეფასებით, ეს არ არის უნივერსალური შემცვლელი საბანკო აპისთვის, ბიუჯეტის ტრეკერისთვის ან პროფესიონალური საინვესტიციო პლატფორმისთვის. ის უფრო ვიწრო, მაგრამ მკაფიო ამოცანას ასრულებს: მაჩვენებს, როგორ გამოიყურება ჩემი აქტივების სურათი და რა მიმართულებით იცვლება. სწორედ ამიტომ მისი არჩევა ღირს მაშინ, როცა ეს კონკრეტული საჭიროება გაქვთ და არა მხოლოდ იმიტომ, რომ ფინანსური აპი გჭირდებათ.
თუ გინდათ ყოველდღიური ხარჯების გაშიფვრა, სხვა კატეგორიის აპი მოძებნეთ. თუ გინდათ რთული ანალიზი და აქტიური ოპერაციები, სპეციალიზებული პლატფორმა უფრო შესაფერისი იქნება. მაგრამ თუ მთავარი კითხვა არის „რა მდგომარეობაშია ჩემი აქტივები ახლა და როგორ შეიცვალა ბოლო შემოწმების შემდეგ?“, paramla-ს ცდა გონივრული გადაწყვეტილებაა. მე მას დავიწყებდი მცირე მონაცემთა ნაკრებით, რეგულარული შემოწმების ჩვევას შევქმნიდი და ყველა ფინანსურ გადაწყვეტილებას მხოლოდ ერთ ეკრანზე ნაჩვენებ შედეგს არ დავაფუძნებდი.
როცა ჩვევა გამოცდას გადის
რამდენიმე თვეში აპის ღირებულებას სიახლის განცდა კი არა, განმეორებადი სარგებელი განსაზღვრავს. თუ ყოველი შემოწმების შემდეგ უფრო სწრაფად ხვდებით, რა შეიცვალა და რა საკითხს უნდა დაუბრუნდეთ, მისი ადგილი ტელეფონში გამართლებულია. თუ კი ყოველ ჯერზე მონაცემების მოძიება გიწევთ და საბოლოოდ მიღებული მიმოხილვა გადაწყვეტილებას არაფერს მატებს, ჩვევა თავისით გაქრება. მე პერიოდულად შევაფასებდი არა მხოლოდ აქტივების შედეგს, არამედ თავად პროცესსაც: რამდენად მარტივია განახლება და მართლა მეხმარება თუ არა ეს ხედვა.
სასარგებლო ზღვარია შემოწმების დროისა და მიზნის წინასწარ განსაზღვრა. მაგალითად, თვის ბოლოს შეიძლება საერთო სურათის გადახედვა და მომდევნო თარიღის დაგეგმვა, ხოლო შუა პერიოდში აპის გახსნა მხოლოდ კონკრეტული მიზეზით. ამგვარად, მონაცემთა განახლება რუტინად რჩება და ეკრანზე ნაჩვენები მოკლევადიანი მოძრაობა ზედმეტ ყურადღებას აღარ იპყრობს. ეს განსაკუთრებით მნიშვნელოვანია მათთვის, ვინც ფინანსურ ცვლილებებზე ადვილად ნერვიულობს.
ჩემი გრძელვადიანი შეფასება ასეთია: paramla იმსახურებს ადგილს, თუ მის ერთიან მიმოხილვას რეგულარულად იყენებთ და მზად ხართ ჩანაწერებზე იზრუნოთ. მისი ყველაზე კარგი თვისება არა მუდმივი სიახლე, არამედ ფინანსური სურათის მოკლედ შემოწმების შესაძლებლობაა. თუ ავტომატურობას, ბიუჯეტის დეტალურ კონტროლს ან პროფესიონალურ ანალიზს ელით, სხვა ინსტრუმენტი უფრო შესაფერისი იქნება. ხოლო თუ გსურთ აქტივების პერიოდული, კონფიდენციალურობაზე ორიენტირებული შეჯამება, მცირე მოცულობით დაწყება და ჩვევის გამოცდა გონივრული გზაა.
პლუსები
- მარტივი ინტერფეისი აქტივების ღირებულების სწრაფად სანახავად.
- პორტფელის მონაცემების ერთ სივრცეში ორგანიზება.
- ფინანსური სურათის უკეთ გასაანალიზებლად სასარგებლო მიმოხილვები.
- აქტივების დამატება და მართვა ზედმეტი ნაბიჯების გარეშე.
- გამოსადეგია პირადი ქონების ცვლილებების პერიოდული კონტროლისთვის.
მინუსები
- შესაძლოა ყველა ტიპის აქტივის მხარდაჭერა არ ჰქონდეს.
- შეყვანილი მონაცემების სიზუსტე მთლიანად მომხმარებელზეა დამოკიდებული.
- ზოგიერთი ფუნქცია ან დეტალური ანგარიში შეიძლება შეზღუდული იყოს.
- აქტივების ფასების ავტომატური განახლება შესაძლოა ყოველთვის ხელმისაწვდომი არ იყოს.
- ფინანსური დაგეგმვის სრულფასოვან ინსტრუმენტებს ვერ ჩაანაცვლებს.
ხშირად დასმული კითხვები — paramla - value of your assets
რა არის Paramla – Value of Your Assets და რისთვის გამოიყენება ეს აპლიკაცია?
Paramla – Value of Your Assets არის აპლიკაცია, რომელიც დაგეხმარებათ თქვენი ქონებისა და სხვა აქტივების ღირებულების აღრიცხვაში, ორგანიზებასა და მართვაში. მისი გამოყენება შეიძლება პირადი ნივთების, უძრავი ქონების, ავტომობილის, ტექნიკის ან სხვა მნიშვნელოვანი აქტივების მონაცემების შესანახად. აპლიკაცია განსაკუთრებით მოსახერხებელია მათთვის, ვისაც სურს საკუთარი ქონების საერთო სურათი ერთ სივრცეში ჰქონდეს.
რა ტიპის აქტივების დამატება შეიძლება Paramla-ში?
Paramla-ში შეგიძლიათ დაამატოთ სხვადასხვა კატეგორიის აქტივი, მათ შორის უძრავი ქონება, ავტომობილები, ელექტრონული მოწყობილობები, ძვირფასეულობა, ავეჯი და სხვა პირადი ნივთები. თითოეული ჩანაწერისთვის, როგორც წესი, შესაძლებელია მიუთითოთ დასახელება, სავარაუდო ღირებულება, შეძენის თარიღი, მდებარეობა და დამატებითი შენიშვნები. ეს ფუნქცია ამარტივებს ქონების ინვენტარიზაციას და მის პერიოდულ განახლებას.
უსაფრთხოდ ინახავს თუ არა Paramla ჩემს პირად და ფინანსურ ინფორმაციას?
აპლიკაციაში შესაძლოა შეიყვანოთ ისეთი ინფორმაცია, რომელიც თქვენი ქონებისა და ფინანსური მდგომარეობის შესახებ წარმოდგენას ქმნის, ამიტომ ჩამოტვირთვამდე სასურველია გაეცნოთ კონფიდენციალურობის პოლიტიკას და მოთხოვნილ ნებართვებს. არ შეიყვანოთ საბანკო პაროლები ან სხვა განსაკუთრებით მგრძნობიარე მონაცემები, თუ ამის საჭიროება პირდაპირ არ არის მითითებული. ასევე რეკომენდებულია ძლიერი პაროლის გამოყენება და მოწყობილობის დაცვა.
არის თუ არა Paramla უფასო და მოითხოვს თუ არა დამატებით გადახდებს?
Paramla-ის ჩამოტვირთვა შესაძლოა უფასო იყოს, თუმცა კონკრეტული ფუნქციები შეიძლება დამოკიდებული იყოს აპლიკაციის მიმდინარე ვერსიაზე, გამოწერის პირობებზე ან შიდა შესყიდვებზე. ინსტალაციამდე შეამოწმეთ Google Play-სა ან App Store-ის გვერდზე მითითებული ფასი, გამოწერის მოდელი და ავტომატური განახლების პირობები. თუ აპლიკაცია პრემიუმ ფუნქციებს გთავაზობთ, გადახდამდე ყურადღებით გაეცანით ყველა პირობას.
ვისთვის იქნება Paramla ყველაზე სასარგებლო და რა უნდა გავითვალისწინო გამოყენებისას?
Paramla სასარგებლო შეიძლება იყოს როგორც პირადი ქონების მფლობელებისთვის, ისე ოჯახებისთვის, მცირე ბიზნესის წარმომადგენლებისთვის ან მათთვის, ვისაც დაზღვევისთვის აქტივების სიის მომზადება სურს. მნიშვნელოვანია, რომ შეყვანილი ღირებულებები პერიოდულად გადაამოწმოთ, რადგან ბაზრის ფასები იცვლება. აპლიკაცია არ უნდა ჩაითვალოს ოფიციალურ შეფასებად ან ფინანსურ კონსულტაციად — მნიშვნელოვანი გადაწყვეტილებებისას მიმართეთ შესაბამის სპეციალისტს.


